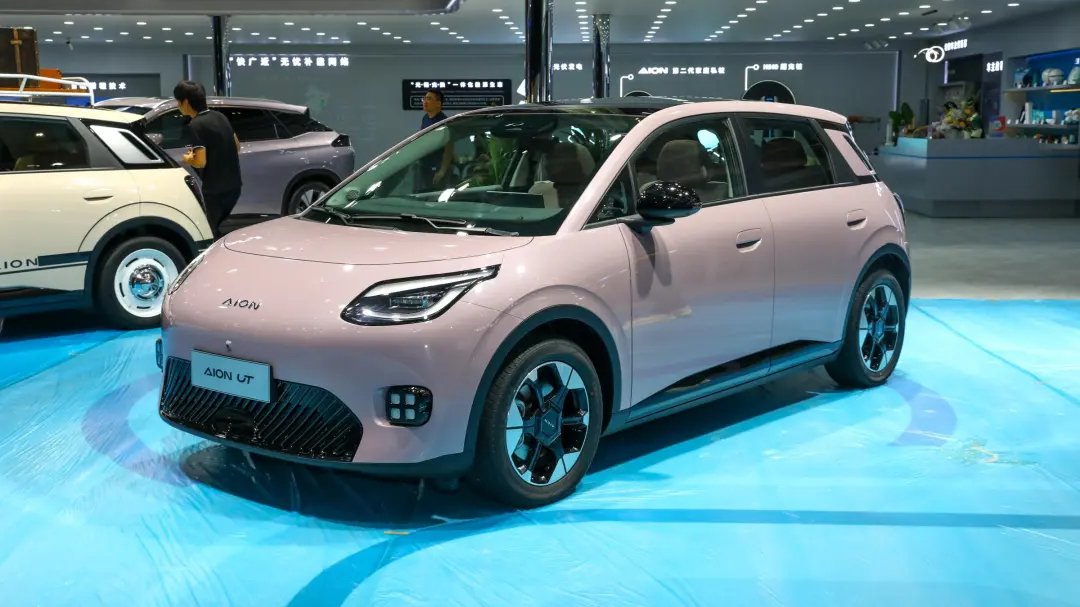
28 лютого ввечері відбувся офіційний вихід на ринок нової моделі GAC Aion — AION UT. Новинка представлена у 5 версіях, ціновий діапазон — від 69 800 до 101 800 юанів.
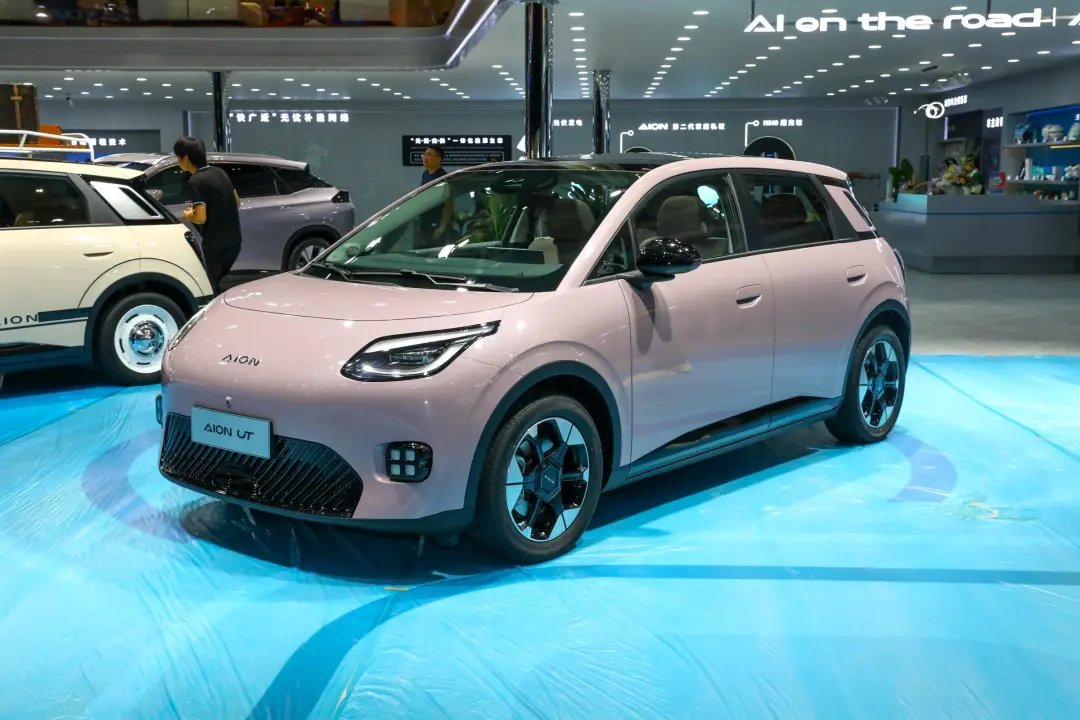
1. У ціновій війні з’явився ще один грізний гравець: звідки береться «убійність» AION UT?
Коли GAC Aion оголосив, що AION UT стартуватиме з 69 800 юанів, ринок був приголомшений. На ринку 100-тисячних повністю електричних хетчбеків, де домінують BYD Dolphin (від 102 800) і Volkswagen ID.3 (від 125 900), UT одразу опускає ціновий поріг більш ніж на 30 000 юанів. Це не просто «перекинути стіл», а й перебудувати всю логіку ціноутворення на ринку.
З огляду на технічні параметри, ярлик «співвідношення ціни та якості» UT не є безпідставним: у всіх версіях стандартно встановлена система автоматичного екстреного гальмування під час руху заднім ходом (AEB), запас ходу CLTC — 420 км, електродвигун потужністю 100 кВт, а колісна база 2750 мм забезпечує простір, що перевершує клас. Порівняно з Wuling Bingo тієї ж цінової категорії (333 км запасу ходу / колісна база 2560 мм) або Leapmotor T03 (403 км / 2400 мм), UT формує поколіннєву перевагу за ключовими показниками продуктивності. Ще більше варто відзначити комбінацію 14,6-дюймового центрального екрана + 8,8-дюймової рідкокристалічної панелі приладів, а також мультимедійну систему, сумісну з трьома екосистемами підключення смартфонів, що безпосередньо відповідає рівню інтелектуального кокпіта 150-тисячного класу.
2. Розбір продуктової сили: точний удар чи пастка збалансованості?
1. Дизайнерська гра: користувацьке розуміння за «милою» естетикою
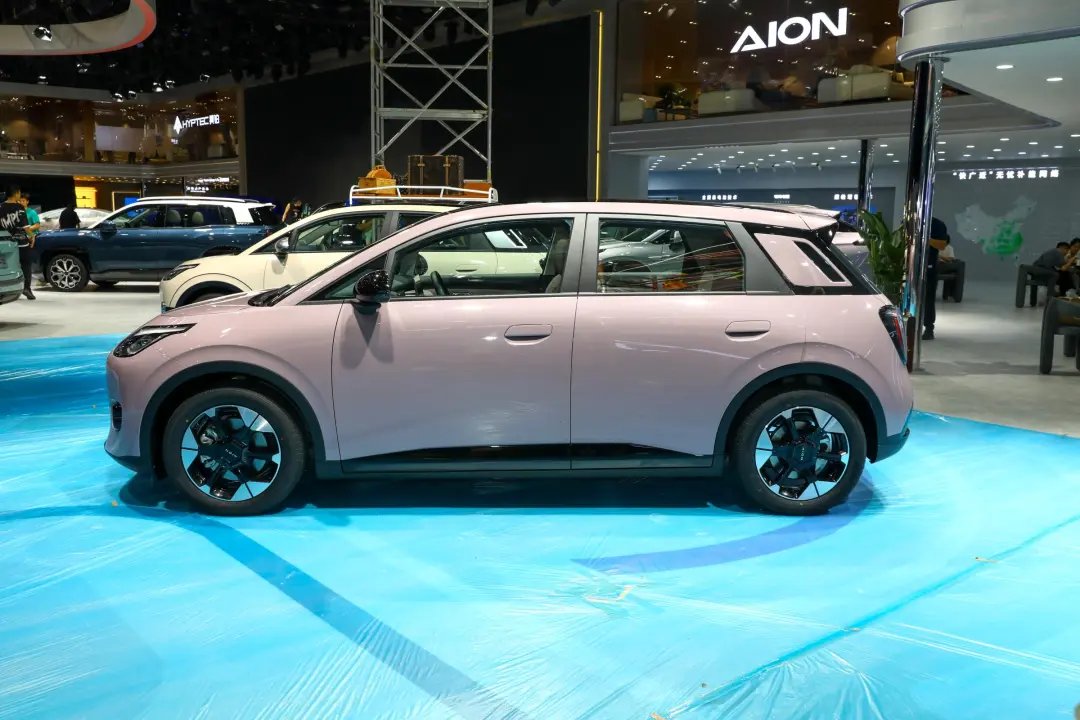
UT використовує дизайнерську мову з передньою світлотехнікою у формі ієрогліфа «田», двоколірним кузовом тощо, що чітко відрізняє його від океанічної естетики BYD Dolphin та німецького мінімалізму ID.3. Серед 6 кольорів кузова назви на кшталт «Monet Purple» і «Emerald» прямо орієнтовані на молоду жіночу аудиторію, а довжина кузова 4270 мм забезпечує маневреність — очевидно, що ставка робиться на міських commuter’ів. Але ризик у тому, що надто виразний стиль може обмежити широту аудиторії — саме так, як «жіноче» позиціонування Ora Good Cat створило стелю зростання.
2. Компроміси в комплектації: стратегічні амбіції за стандартним AEB
Коли більшість автовиробників пропонують AEB (автоматичне екстрене гальмування) лише в топових версіях, стратегія UT зі стандартним оснащенням у всіх версіях — це справжній удар по конкурентах. Це відображає впевненість GAC Aion у контролі витрат на інтелектуальні системи безпеки: завдяки спеціалізованій платформі GEP 2.0 та технології акумуляторів Yinpai ефективність компонування акумуляторного пакета зросла до 78%, а виробнича собівартість автомобіля знизилася на 15% порівняно з попереднім поколінням платформи. Але є й прихована тривога — базова версія має лише 2 подушки безпеки; чи не виявиться це слабким місцем у краш-тестах?
3. Запас ходу та заряджання: солодка точка й точка тривоги 420 км
Запас ходу UT за CLTC 420 км точно потрапляє в критичну точку «достатньо для міських поїздок, ледь вистачає для міжміських». Порівняно з реальними показниками Dolphin 401 км (NEDC), якщо UT зможе досягти реального коефіцієнта запасу ходу понад 85%, це стане значною конкурентною перевагою. Однак через обмеження повільної зарядки 6,6 кВт (конкуренти зазвичай стандартно мають 7 кВт) ефективність заряджання може стати слабкою ланкою користувацького досвіду.
3. Ринкова скрута: криза «стрибка на одній нозі» Aion і місія UT зі зміни гри
З 349 000 проданих у 2024 році автомобілів GAC Aion на AION Y+S припало аж 84,77% — і цей структурний ризик особливо небезпечний у час, коли ринок нової енергії прискорено диференціюється. Випуск UT по суті є ключовою битвою Aion за прорив від «професіонала з ride-hailing» (частка AION S у ride-hailing перевищує 60%) до споживчого ринку B2C.
Тривимірний погляд на конкурентну картину:
Цінове зміщення: вихід із 69 800 юанів у проміжок між BYD Seagull (від 73 800) і Wuling Bingo (від 59 800) формує «ціну топового Bingo, досвід майже Dolphin».
Вікно технологічного розриву: тоді як ID.3 досі використовує 12-дюймовий центральний екран і платформу MEB «нафта-в-електро», рідна платформа GEP 2.0 у UT має вроджену перевагу в ефективності використання простору.
Конверсія потенціалу каналів: понад 300体验-центрів Aion по всій країні; якщо вдасться відтворити модель NIO «надшвидкі зарядні станції + магазини в ТЦ», можна швидко сформувати впізнаваність у користувачів.
Але приховані ризики теж очевидні: у 2023 році коефіцієнт дилерських запасів Aion сягав 2,1 (здоровий рівень у галузі — 1,5). Якщо UT не вийде швидко на обсяги, це може посилити тиск на канали. Офіційна мета — 10 000–15 000 продажів на місяць — означає необхідність зайняти понад 30% частки цього сегмента, що зовсім непросто там, де BYD і Wuling уже звели свої рови.
4. Останнє питання: UT — рятівник чи порушник спокою?
З галузевої перспективи цінова стратегія AION UT означає, що повністю електричні хетчбеки офіційно входять у глибоку зону «ціна електро = ціна пального». Його стартова ціна 69 800 юанів уже нижча за однокласні авто з ДВЗ (наприклад, Fit від 81 800, POLO від 90 900), що має віхолове значення для процесу заміни пального транспорту. Але слід остерігатися тиску на маржу від зниження ціни: з акумуляторним пакетом 44,12 кВт·год лише вартість батареї перевищує 30 000 юанів, а BOM-собівартість авто, ймовірно, наближається до червоної лінії ціни.
Для споживача UT дає можливість «малими грошима зробити велику справу», але довгострокова надійність ще потребує перевірки часом. За даними J.D. Power, кількість проблем на 100 авто (PP100) бренду Aion у 2023 році становила 187, що краще за середнє по галузі (210), але все ще поступається BYD (162). Якщо UT зможе прориватися в контролі якості, це може перезапустити стандарти цінності для 100-тисячних електромобілів.
Підсумок: авантюра без шляху назад
Вихід AION UT — це і бій GAC Aion «зі спиною до річки» за позбавлення від ярлика «спеціаліста з однієї дисципліни», і мікрокосм загострення внутрішньої конкуренції на китайському ринку нової енергії. Коли цінова війна з «убити тисячу ворогів, втративши вісімсот своїх» перетворюється на «смертельну гру ціною заради обсягів», чи зможе UT точними ударами прокласти новий фарватер у червоному океані — відповідь, можливо, не в самому продукті, а в тому, чи зможе Aion перебудувати загальну ефективність від R&D до каналів. Результат цієї битви глибоко вплине на конфігурацію влади на ринку нової енергії у 2025 році.


